导语
中国已成为全球第一大留学生生源国,这一事实本身即折射出国际教育在中国家庭中的渗透深度与日俱增。伴随留学需求的持续增长,各类国际课程也迎来了前所未有的发展机遇。
在种类繁多的课程选项中,A-Level、AP、IB三大体系凭借其成熟的课程框架与广泛的大学认可度,牢牢占据了中国国际教育市场约90%的份额,构成了当前中国国际课程供给的“三足鼎立”之势。
理解这三大课程在中国的市场布局,不仅是行业观察者的必要功课,更关乎万千家庭的教育抉择,也直接影响到国际教育机构的办学定位与资源配置。本文将从认证学校数量、考生规模、区域分布等多个维度,梳理三大课程在中国市场的真实图景,并力求穿透数据表层,探讨其背后的市场逻辑与发展走向。
01
三大课程体系
概述与定位差异
在展开数据分析之前,有必要对三大课程的基本定位加以简要说明——学校为何选择某一课程、家庭为何倾向某一方向,其根源往往在于课程本身的属性差异。
A-Level(General Certificate of Education Advanced Level)由剑桥大学国际考评部(CAIE)等英国考试局制定,本质上是英国学生的大学入学考试课程,目前被全球160多个国家的众多高校所认可。A-Level通常开设于高中最后两年,学生可根据兴趣与专长选择3至4门科目进行深度学习。这种“专而深”的课程设计,使其尤其适合在特定学科领域已有明确方向的学生群体。
图源:CAIE官网
AP(Advanced Placement,大学先修课程)则呈现出不同的路径。它由美国大学理事会(College Board)开发,本质上是大学水平的先修课程集合,而非一套完整的课程体系。学生可根据自身能力自由选择报考科目,AP成绩既可用于换取大学学分,也可作为大学申请中展示学术实力的凭证。这种灵活性使其在美国教育体系中广受欢迎,也赋予其在中国市场独特的竞争力。
图源:College Board官网
IB(International Baccalaureate,国际文凭课程)与前两者均有所不同。它由国际文凭组织(IBO)设计,是一套完整的教育理念与课程框架。以高中阶段的IBDP项目为例,学生须在六个学科组中均衡选课,同时完成知识理论(TOK)、拓展论文(EE)和创造、活动与服务(CAS)三大核心课程。IB追求的并非单科精深,而是全人教育——也正因如此,它对学生的综合素质与时间管理能力提出了较高要求。

图源:IBO官网
三大课程各有侧重,A-Level长于学科深度,AP胜在灵活自主,IB则强调整体均衡。这些本质差异,决定了它们在中国市场中吸引着不同类型的学校与学生,也塑造了各自迥异的布局形态。
02
三大课程体系
市场布局与分布特征
三大课程的属性各有不同,其在中国市场的落地情况亦呈现显著差异。认证学校的数量与结构,是观察这一差异的最直观窗口。
2.1
三大课程的市场布局
从认证学校总量来看,三大课程之间的差距颇为明显。
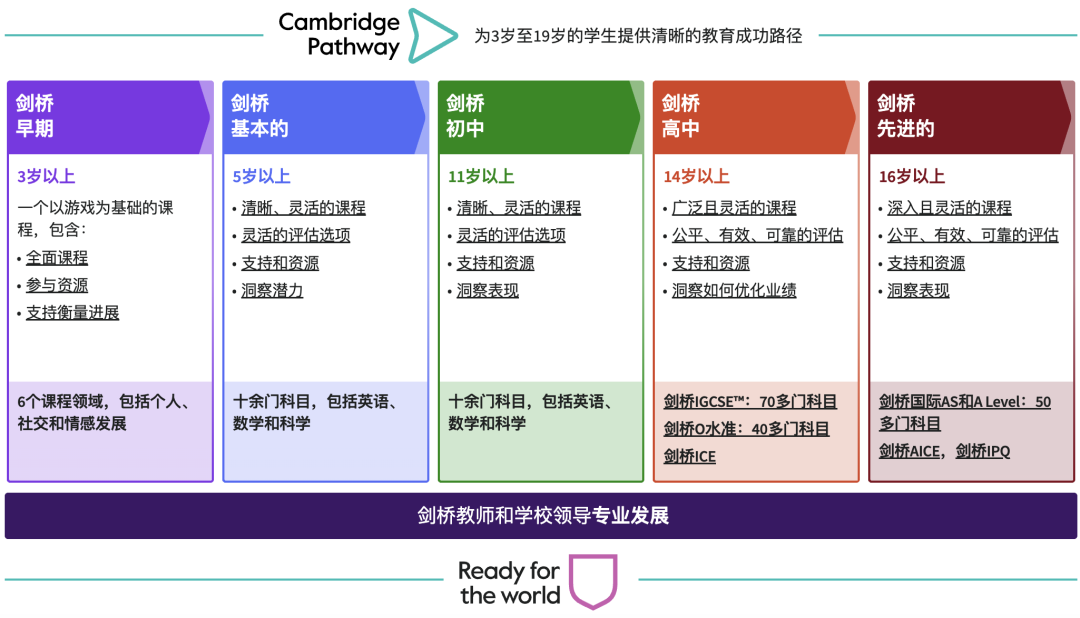
A-Level的授权学校数量居于首位。根据CAIE考试局公布的数据,中国大陆地区的授权学校超过400所。据行业统计,全国A-Level全部考试局授权学校的总数已超过700所。这一数据虽为行业估算,但已清晰表明A-Level课程体系在中国国际教育领域的绝对数量优势,其学校规模远超IB等其它国际课程。
图源:CAIE官网
AP的授权学校规模居中。截至2026年4月AP China考点名录的统计,中国大陆共有约373所AP授权学校;若将在校学生有资格报考AP考试的学校也计入,该数字则达到473所。AP学校数量明显高于IB,但与A-Level之间仍存在较大差距。
图源:College Board官网
IB的授权学校数量最少。根据IBO官网公开数据,中国大陆IB学校总量为324所,其中PYP项目216所、DP项目163所、MYP项目96所、CP项目仅7所。从办学主体来看,民办学校277所,公办学校仅30所,民办占比超过90%。这一结构特征表明,IB课程在中国的扩张主要依托民办教育力量,而非公立教育体系。
图源:IBO官网
2.2
三大课程的办学主体
学校数量只是第一层观察,进一步考察“谁在办”这一问题,可以发现三大课程在办学主体上呈现出截然不同的面貌。
A-Level的办学主体以民办国际学校为主。据统计,在中国大陆获授权开设A-Level课程的学校中,民办学校占比约60%,而公办学校占比不足20%,外籍人员子女学校占比约16%。这一格局的形成并非偶然——在中国国际学校市场中,民办学校占总量的57%,本就是最大的办学群体。加之A-Level课程体系成熟、运营门槛相对可控、升学路径清晰,恰好匹配了大多数民办学校的生源特点与办学条件。可以说,A-Level与民办学校之间形成了一种天然的适配关系。

图源:深圳国际交流书院官网
AP的情况则有所不同。AP课程的传统优势阵地一直是公立学校国际部(班),但近年来民办学校在该领域的布局明显提速。根据对College Board授权学校名录的统计,在2017年至2021年期间新增的AP授权学校中,民办学校占比超过六成,首次在增量上超过公办学校。不过从累计存量来看,公办学校与民办学校的差距并不显著,两者在全国总量层面的占比分别为44.7%和46.8%。AP课程办学主体正经历由公办主导向民办主导的结构性转变,但这一转变主要体现在增量层面,存量格局仍处于渐进调整之中。
图源:WLSA上海学校官网
IB的办学格局则经历了更为显著的演变。IB课程于1991年进入中国,首所授权学校为北京顺义国际学校,此后相当长一段时间内以外籍人员子女学校为主要阵地。而如今,民办学校已成为IB办学的绝对主力,在中国大陆324所IB学校中,民办学校占比超过90%;公办学校占比不足10%。从外籍学校主导到民办学校主导,IB在中国的办学主体演变本身即折射出国际教育市场需求的深刻变化。
图源:包玉刚实验学校官网
2.3
三大课程区域分布特征
除了办学主体,学校的空间分布同样蕴含着重要信息——三大课程在中国的布局并非均匀展开,而是各自形成了明显的区域偏好。
从整体上看,国际学校资源高度集中于东部沿海省份,广东、江苏、上海、北京等地的国际学校数量遥遥领先,中西部省份则分布稀疏。这种区域鸿沟在三大课程中均有体现,但程度各不相同。
IB课程的区域集中度最为突出。根据IBO公开数据,中国大陆IB学校主要分布在上海、北京、广州、深圳、苏州、成都等城市。其中上海、广东、北京、江苏、浙江前五省市合计占全国IB学校总量的三分之二以上。其对师资、生源和区域经济水平的高要求,决定了IB课程主要集中在一线和强二线城市。
AP课程的分布则呈现出更为广泛但高度集中的特征。据统计,中国大陆AP认证学校共分布在约78个城市,排在前三位的北京、上海、深圳的认证学校数量约占全国总量的30%,有35个城市仅有一所AP认证学校。在分布格局上,AP项目集中分布在北上广深等一线城市以及长三角和珠三角地区。
这一格局的形成,与AP课程在公立学校国际部中的传统优势密切相关——北京、上海、深圳等地拥有大量公立国际部,AP课程作为大学先修课程,在课程体系上具有较高的灵活性,更适合与国内课程搭配开设。

A-Level课程的学校数量最多,分布范围也最广。据统计,中国大陆获授权开设A-Level课程的学校共有700余所,分布在107个城市,但同样呈现出明显的集中趋势——排在前三位的上海、北京和深圳近200所认证学校,占全国总量的约28%,有46个城市仅有一所认证学校。此外,A-Level在广东地区也形成了规模优势。
A-Level课程之所以能够在最广泛的城市范围内落地,与其运营门槛相对可控、升学路径清晰的特点密切相关,这使得它不仅在头部城市占据主导地位,也较早进入了一批二三线城市。
03
三大课程体系
考生规模与市场热度
认证学校数量反映的是供给侧布局,而考生规模则直接呈现了需求侧的真实热度。
3.1
A-Level:体量最大,竞争亦最激烈
在各课程中,A-Level的中国考生规模居于首位。据2026年的行业统计数据显示,国内A-Level考生总量已突破50万人,同比增长18%。放眼全球,A-Level考生约81.4万,中国考生已占全球总量的六成以上——中国不仅是A-Level最大的海外生源国,其体量甚至已超过英国本土以外的所有国家和地区之和。
图源:CAIE官网
考生规模的持续膨胀,直接推高了竞争门槛。据2026申请季UCAS截至6月30日的终期统计数据,中国大陆申请英国本科的人数达到约38000人,同比增长12.2%,增速显著高于国际生整体7.1%的平均水平。
这意味着,以A-Level成绩申请英国大学的中国学生,其竞争对手已主要是同样准备充分的同胞群体。竞争的实质已从达标转向超越,在申请人数持续增长、申请者整体学术水平不断提升的背景下,获得头部学校录取的难度正持续攀升。
3.2
AP:增速最快,功能逐步泛化
如果说A-Level的关键词是体量,那么AP的关键词则是增速。
2025年College Board中国年会发布的数据显示,中国AP考生人数已达3.5万人,同比增长8%;考试科次首次突破10万大关,同比增长11%,较五年前实现翻倍增长。
从全球视角看,2025年约有超过300万名学生参加AP考试,而自2015年以来,美国以外地区参加AP考试的学生人数增长104%,报考科次增长120%。中国作为美国以外最大的AP生源国,其增速显著高于全球均值。
图源:College Board官网
更值得关注的是AP成绩使用场景的拓宽。传统认知中AP对应美国方向,但当前中国考生将AP成绩寄送至中国香港的数量同比增长189%。这一跃升表明,AP已不再局限于“留美专用”的学术凭证,而是越来越多地被用于多国联申,成为申请英国、加拿大、澳大利亚以及中国香港地区高校的重要加分项。课程功能的泛化,正在重新定义AP在中国市场的定位。
3.3
IB:体量最小,质态最优
与前两者相比,IB在中国大陆的考生规模缺乏统一公开的统计数据,但从学校数量与课程定位推断,其考生人数远低于A-Level和AP。
全球视角或可提供参照,据官方统计,2026年5月IB大考,全球共有超过20万名DP和CP课程学生收到成绩,较上年增长3.7%,再创历史新高;全球平均DP分数为30.88分,通过率为82.61%。
图源:IBO官网
尽管体量最小,IB在头部国际化学校中的渗透率却高得惊人。在相关统计的中国国际化学校百强中,74%开设了IB课程。这意味着IB虽然总量不占优势,却集中了办学质量最高的一批学校。换言之,IB走的是“少而精”的路线,其市场地位并非依靠规模支撑,而是通过头部学校的品牌效应加以维系。
04
数据背后的市场逻辑:
三条赛道的分化与走向
厘清三大课程在学校数量、考生规模、区域分布与办学主体等方面的数据之后,更值得追问的是:这些数据组合在一起,究竟揭示了怎样的市场逻辑?对不同类型的办学者和家庭而言,这些趋势意味着什么?
4.1
A-Level:规模化红利见顶,竞争进入深水区
A-Level在中国以超过700所认证学校和50万考生的体量稳居首位,但“最大”也意味着“最挤”。中国A-Level考生占全球总量的六成以上,UCAS中国申请者增速为整体增速的三倍以上——这意味着A-Level赛道的竞争已从“与全球学生竞争”演变为“与同胞竞争”,头部学校的录取门槛持续攀升。
图源:CAIE官网
对办学机构而言,A-Level市场的规模化扩张已接近天花板。新建A-Level学校在二三线城市的渗透空间仍然存在,但在头部城市,A-Level课程的供给已趋于饱和。新进入者面临的将不是“有没有市场”的问题,而是“凭什么从现有学校手中抢走生源”的问题。课程差异化、升学结果和品牌溢价,将成为A-Level学校在存量市场中脱颖而出的关键。
对家庭而言,A-Level的“性价比”正在被重新评估。当50万考生争夺有限的名校席位时,仅凭A-Level成绩已难以构成竞争优势,学生的课外活动、学术拓展和个性化背景提升正在成为新的区分维度。
4.2
AP:双重转型中的机遇与挑战
AP课程在中国部分地区正在经历两重结构性转变。
第一重是办学主体的转型。部分地区民办学校已取代公办学校成为新增AP授权的主力,这一转变拓宽了AP课程的供给端,但也带来了新的问题——民办学校在AP课程的教学经验、师资储备和升学指导能力上,能否与积累了多年经验的公办国际部相抗衡?办学主体的变化,将在未来几年直接影响AP课程的整体教学质量和升学结果。
图源:College Board官网
第二重是课程功能的转型。AP成绩寄送至中国香港的数量增长189%,说明AP已从“留美专用”扩展为多国联申的通用学术凭证。这一转变提升了AP课程的吸引力——选择AP不再意味着“把鸡蛋放在美国这一个篮子里”——但也对AP学校的升学指导体系提出了更高要求:升学指导老师需要熟悉英国、加拿大、澳大利亚乃至中国香港等多国多地的高校申请流程和AP成绩使用规则。
4.3
IB:精英化定位与规模化扩张之间的张力
IB课程在中国以324所学校的体量位列三大课程之末,但其在头部国际化学校中的渗透率高达74%。这一组合本身即揭示了一个核心事实:IB的市场地位不依靠规模,而依靠品牌。
然而,这种“精英化”定位也为IB课程的进一步扩张设置了天花板。IB对师资培训、教学资源和生源质量的较高要求,决定了它难以像A-Level那样在二三线城市大规模铺开。前五省市占全国IB学校总量三分之二以上的格局,在短期内难以改变。

图源:IBO官网
从办学主体的演变来看,民办学校已取代外籍人员子女学校成为IB办学的主力,这说明IB在中国的需求基础已从外籍家庭转向本土家庭,但其增长仍高度局限于一二线城市的优质生源群体。IB课程在中国未来的扩张空间,取决于这一需求基础能否向更多城市延伸——而这一延伸的前提,是师资培训体系和教学资源的同步跟上。
A-Level的拥挤、AP的转型、IB的边界,三条赛道各自面临的格局虽不相同,但共同指向一个更为宏观的判断:国际课程市场已从选择匮乏走向选择过剩,从“有课可上”走向“何以立校”——对于身处其中的各方而言,决策的复杂度和精细化要求,都已今非昔比。
结语
回顾三大主流国际课程在中国的市场布局,可以清晰地看到:A-Level、AP、IB并非简单的三种选项,而是三条由不同办学主体、不同生源定位、不同区域资源共同塑造的差异化赛道。A-Level以规模化取胜,AP以增量和灵活性见长,IB以精英化占据塔尖位置。
数据呈现的是一幅静态图景,但数据背后是动态的市场逻辑——万千家庭的教育选择、不同区域的资源禀赋、国际教育市场在政策与需求之间不断调适的演进过程,共同构成了这幅图景的深层纹理。理解这些数字与逻辑,不是为了简单比较孰优孰劣,而是为了在日益复杂的市场格局中辨明方向——无论对正在择校的家庭,还是对身处其中的从业者,皆是如此。
*文中未标注图片来源于:Unsplash
*部分数据源自互联网,如有疑问请联系修改
本文为京领原创出品
未经授权,请勿转载
转载或商务合作请联系
电话:010-82362348
微信:Kinglead-edu
官网:https://jinglingedu.com